Domain telefon-seelsorge.de kaufen?
Wir ziehen mit dem Projekt
telefon-seelsorge.de um.
Sind Sie am Kauf der Domain
telefon-seelsorge.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain telefon-seelsorge.de kaufen?
Wer braucht Wohngebäudeversicherung?
Die Wohngebäudeversicherung ist für alle Hausbesitzer oder Eigentümer von Immobilien unverzichtbar. Sie schützt das Gebäude vor Schäden durch Feuer, Sturm, Hagel, Leitungswasser und anderen Risiken. Ohne eine Wohngebäudeversicherung müsste der Eigentümer im Falle eines Schadens die gesamten Reparatur- oder Wiederbeschaffungskosten selbst tragen. Besonders in Regionen mit erhöhtem Risiko für Naturkatastrophen oder anderen Schadensfällen ist eine Wohngebäudeversicherung dringend empfohlen. Letztendlich bietet die Wohngebäudeversicherung finanzielle Sicherheit und Schutz für das Zuhause und sollte daher von jedem Hausbesitzer in Betracht gezogen werden. **
Wer braucht eine Wohngebäudeversicherung?
Wer braucht eine Wohngebäudeversicherung? Eine Wohngebäudeversicherung ist für Hausbesitzer oder Eigentümer von Wohngebäuden unerlässlich, da sie Schutz vor Schäden bietet, die durch Feuer, Sturm, Hagel, Leitungswasser oder andere Risiken verursacht werden können. Auch für Vermieter ist eine Wohngebäudeversicherung wichtig, um ihr Eigentum abzusichern und finanzielle Verluste im Falle eines Schadens zu vermeiden. Mieter hingegen benötigen in der Regel keine Wohngebäudeversicherung, da sie nicht für die Versicherung des Gebäudes, sondern lediglich für ihren Hausrat zuständig sind. Es ist ratsam, sich von einem Versicherungsexperten beraten zu lassen, um festzustellen, ob eine Wohngebäudeversicherung in der jeweiligen Situation notwendig ist. **
Ähnliche Suchbegriffe für Wohngebäudeversicherung
Top-Angebote
Produkte zum Begriff Wohngebäudeversicherung:
-
Wohngebäudeversicherung, Taschenbuch von Horst Dietz,Sven Fischer,Christian Gierschek, Verlag Versicherungswirtschaft, 978-3-89952-755-1Wohngebäudeversicherung, Taschenbuch Von Horst Dietz,sven Fischer,christian Gierschek, Verlag Versicherungswirtschaft, 978-3-89952-755-1, Seitenanzahl: 60369,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dietz, Horst: WohngebäudeversicherungWohngebäudeversicherung , Ein detaillierter Überblick über die vertraglichen Grundlagen und den Deckungsumfang anhand der Musterbedingungen VGB 2010 des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV): Dieser Kommentar zur Wohngebäudeversicherung bietet auch in der aktualisierten 3. Auflage ein ideales Arbeitsinstrument für alle Mitarbeiter von Antragsaufnahme- und Leistungsabteilungen, Versicherungsvermittler und -makler, Sachverständige, Gutachter, Richter und Rechtsanwälte! Die Wohngebäudeversicherung ist durch die Zunahme von Stürmen, Überschwemmungen und Hochwasser und anderen Naturereignissen in den Fokus von Medien und Öffentlichkeit gerückt. Nicht zuletzt Flutkatastrophen sorgten dafür, dass im Rahmen der Berichterstattung immer wieder nach der Versicherbarkeit der entstandenen Schäden gefragt wurde. Die Versicherungswirtschaft hat auf die an sie gestellten Anforderungen reagiert: Weitere Elementargefahren wurden in die Grunddeckung der Wohngebäudeversicherung aufgenommen. Auch mit der Aufnahme von Überspannungsschäden durch Blitz und Gewitter wurde die Deckung erheblich erweitert. Der hilfreiche Kommentar orientiert sich an der Reihenfolge der einzelnen Bestimmungen. Dies ermöglicht den in der täglichen Arbeit unentbehrlichen schnellen Zugriff auf einzelne Problembereiche. Neben der aktuellen Gesetzeslage und der neuesten Rechtsprechung werden auch wichtige Deckungserweiterungen berücksichtigt. Das Standardwerk bietet auch in der Ausbildung wertvolle Unterstützung. Begründet wurde es von Horst Dietz, in der 3. Auflage neu bearbeitet von Sven Fischer und Christian Gierschek. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20141216, Produktform: Kartoniert, Autoren: Dietz, Horst~Fischer, Sven~Gierschek, Christian, Auflage: 15003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 573, Keyword: Elementarschadenversicherung; Hochwasserversicherung; Wohnflächenmodell; Feuerversicherung; VGB 2010; Gleitende Neuwertversicherung; Versicherungswert 1914; Leitungswasserversicherung; Sturmversicherung; Mietausfallversicherung, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: VVW-Verlag Versicherungs., Verlag: VVW-Verlag Versicherungs., Verlag: Verlag Versicherungswirtschaft GmbH & Co. KG, Länge: 240, Breite: 170, Höhe: 42, Gewicht: 1141, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
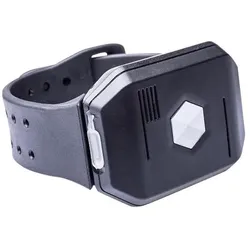
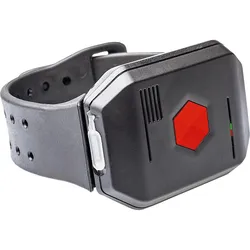
Disty, Erste Hilfe Set, Notruf NEODas Notruf NEO ist ein mobiles Notfallarmband, das speziell für den Einsatz zu Hause konzipiert wurde. Es bietet eine einfache und effektive Möglichkeit, im Notfall schnell Hilfe zu rufen. Das Armband ist mit einem Alarmknopf ausgestattet, der über eine drahtlose DECT-Schnittstelle mit schnurlosen Telefonen verbunden ist. Dies ermöglicht eine unkomplizierte Verbindung zu Notrufnummern, die direkt programmiert werden können. Das Notruf NEO ist spritzwasserfest (IP65) und somit für den täglichen Gebrauch geeignet. Es ist ein zuverlässiger Lebensretter am Arm, der keine Folgekosten verursacht und eine kostenlose Hotline bietet. Mit diesem Gerät haben Nutzer die Sicherheit, im Notfall schnell und einfach Hilfe anfordern zu können. - Mobiles Notfallarmband für schnelle Hilfe zu Hause - Drahtlose DECT-Schnittstelle für einfache Verbindung - Spritzwasserfest (IP65) für den täglichen Gebrauch - Direkt programmierbare Notrufnummern für individuelle Sicherheit.175,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wohngebäudeversicherung, Taschenbuch von Jörg E. G. Lemberg,Andreas S. Luksch, Verlag Versicherungswirtschaft, 978-3-96329-471-6Wohngebäudeversicherung, Taschenbuch Von Jörg E. G. Lemberg,andreas S. Luksch, Verlag Versicherungswirtschaft, 978-3-96329-471-6, Seitenanzahl: 17034,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann Wohngebäudeversicherung abschließen Neubau?
Die Wohngebäudeversicherung sollte idealerweise abgeschlossen werden, sobald der Bau des neuen Gebäudes beginnt. Auf diese Weise ist das Gebäude von Anfang an gegen eventuelle Schäden abgesichert. Es ist wichtig, die Versicherung frühzeitig abzuschließen, da bereits während der Bauphase Risiken bestehen können, wie z.B. Schäden durch Naturkatastrophen oder Diebstahl von Baumaterialien. Zudem kann eine frühzeitige Absicherung auch die Finanzierung des Bauprojekts schützen, da Schäden am Gebäude zu Verzögerungen und zusätzlichen Kosten führen können. Es empfiehlt sich daher, sich rechtzeitig über die verschiedenen Versicherungsoptionen zu informieren und eine passende Wohngebäudeversicherung für den Neubau abzuschließen. **
-
Kann man Wohngebäudeversicherung absetzen?
Kann man Wohngebäudeversicherung absetzen? Die steuerliche Absetzbarkeit von Wohngebäudeversicherungen hängt von verschiedenen Faktoren ab, wie z.B. der Nutzung des Gebäudes. In der Regel können Vermieter die Kosten für die Wohngebäudeversicherung als Werbungskosten geltend machen. Für Selbstnutzer ist die steuerliche Absetzbarkeit in der Regel nicht möglich. Es empfiehlt sich, mit einem Steuerberater oder Finanzexperten zu sprechen, um genaue Informationen zur steuerlichen Absetzbarkeit der Wohngebäudeversicherung zu erhalten. **
-
Wie viel kostet eine Wohngebäudeversicherung?
Eine Wohngebäudeversicherung kann je nach Anbieter, Versicherungssumme, Region und individuellen Risikofaktoren variieren. Die Kosten für eine Wohngebäudeversicherung hängen auch von der Art der Immobilie, dem Baujahr, der Größe und dem Zustand des Gebäudes ab. Es ist ratsam, mehrere Angebote von verschiedenen Versicherungsgesellschaften einzuholen, um die besten Konditionen und Preise zu vergleichen. Zudem können zusätzliche Leistungen wie Elementarschäden oder Glasbruch die Kosten der Wohngebäudeversicherung beeinflussen. Es ist wichtig, eine Versicherung zu wählen, die ausreichenden Schutz bietet, aber gleichzeitig bezahlbar ist. **
-
Welche ist die beste Wohngebäudeversicherung?
Die Frage nach der besten Wohngebäudeversicherung ist nicht einfach zu beantworten, da dies von verschiedenen Faktoren abhängt. Zunächst sollte man prüfen, welche Leistungen die Versicherung anbietet und ob sie den individuellen Bedürfnissen entsprechen. Des Weiteren ist es wichtig, auf die Höhe der Deckungssumme und Selbstbeteiligung zu achten. Zudem spielen auch der Kundenservice, die Erreichbarkeit im Schadensfall und die Prämienhöhe eine Rolle bei der Auswahl der besten Wohngebäudeversicherung. Am besten ist es, verschiedene Angebote zu vergleichen und sich von Experten beraten zu lassen, um die passende Versicherung zu finden. **

Was deckt die Wohngebäudeversicherung ab?
Die Wohngebäudeversicherung deckt Schäden an der Bausubstanz eines Gebäudes ab, die durch Feuer, Sturm, Hagel, Leitungswasser oder Elementarschäden verursacht werden. Darunter fallen beispielsweise Schäden an Dach, Wänden, Fenstern, Türen und Installationen. Auch Schäden durch Vandalismus oder Einbruchdiebstahl können in manchen Fällen abgedeckt sein. Es ist wichtig, die genauen Leistungen und Bedingungen der Wohngebäudeversicherung im Vertrag zu prüfen, da diese je nach Anbieter variieren können. **
Wann brauche ich eine Wohngebäudeversicherung?
Eine Wohngebäudeversicherung wird in der Regel benötigt, wenn du Eigentümer eines Hauses oder einer Wohnung bist. Diese Versicherung schützt dein Gebäude vor Schäden durch Feuer, Sturm, Hagel, Leitungswasser und anderen Risiken. Es ist wichtig, eine Wohngebäudeversicherung abzuschließen, um im Falle eines Schadens finanziell abgesichert zu sein. Die Versicherung übernimmt in der Regel die Kosten für Reparaturen oder den Wiederaufbau deines Gebäudes. Es ist ratsam, sich frühzeitig über den Abschluss einer Wohngebäudeversicherung zu informieren, um im Ernstfall keine finanziellen Einbußen zu erleiden. **
Top-Angebote
Produkte zum Begriff Wohngebäudeversicherung:
-
Disty Notruf, Telefon ZubehörDer DistyNotruf ist ein DECT/GAP-Alarmtaster, mit dem Sie in Notfällen per Knopfdruck eine Sprachverbindung herstellen können. Das mobile Gerät ist für den Einsatz an DECT-Telefonen des Consumer-Marktes sowie an professionellen DECT/GAP-Systemen vorgesehen. Der Alarmtaster stellt eine direkte Verbindung zu Ihren Vertrauenspersonen her. Sie legen fest, mit wem Sie im Notfall direkt sprechen möchten. Dazu können bis zu fünf Telefonnummern gespeichert werden. Sobald Sie den Alarmknopf für eine Sekunde drücken, wählt DistyNotruf die erste der einprogrammierten Telefonnummern an. Wird der Anruf angenommen, können Sie direkt sprechen. Der Empfänger muss mit Drücken der #-Taste an seinem Telefon die Anrufannahme bestätigen. Erfolgt diese Bestätigung nicht, weil der Empfänger nicht da ist, besetzt ist oder der Anrufbeantworter anspringt, wählt DistyNotruf automatisch die nächste gespeicherte Rufnummer, und das so lange, bis der Notruf persönlich angenommen und bestätigt wird. Auch als Telefon für eingehende Anrufe eignet sich DistyNotruf: Nehmen Sie Gespräche per einfachem Knopfdruck an. So sind Sie innerhalb Ihrer Wohnung jederzeit erreichbar. Auch im Garten oder Keller und sogar unter der Dusche können Sie DistyNotruf bei sich tragen und nutzen, denn das Gerät ist strahlwassergeschützt gemäss IP65. Bewegen Sie sich mit DistyNotruf an der Reichweitengrenze, erfolgt ein Warnton. Ein eingehender Anruf wird durch eine grün blinkende LED signalisiert.179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Open Innovation im Produktentwicklungsprozess am Beispiel der verbundenen Wohngebäudeversicherung, Taschenbuch von Thomas Schmerling, VerlagOpen Innovation Im Produktentwicklungsprozess Am Beispiel Der Verbundenen Wohngebäudeversicherung, Taschenbuch Von Thomas Schmerling, Verlag Versicherungswirtschaft, 978-3-96329-525-6, Seitenanzahl: 16639,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wohngebäudeversicherung, Taschenbuch von Horst Dietz,Sven Fischer,Christian Gierschek, Verlag Versicherungswirtschaft, 978-3-89952-755-1Wohngebäudeversicherung, Taschenbuch Von Horst Dietz,sven Fischer,christian Gierschek, Verlag Versicherungswirtschaft, 978-3-89952-755-1, Seitenanzahl: 60369,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dietz, Horst: WohngebäudeversicherungWohngebäudeversicherung , Ein detaillierter Überblick über die vertraglichen Grundlagen und den Deckungsumfang anhand der Musterbedingungen VGB 2010 des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV): Dieser Kommentar zur Wohngebäudeversicherung bietet auch in der aktualisierten 3. Auflage ein ideales Arbeitsinstrument für alle Mitarbeiter von Antragsaufnahme- und Leistungsabteilungen, Versicherungsvermittler und -makler, Sachverständige, Gutachter, Richter und Rechtsanwälte! Die Wohngebäudeversicherung ist durch die Zunahme von Stürmen, Überschwemmungen und Hochwasser und anderen Naturereignissen in den Fokus von Medien und Öffentlichkeit gerückt. Nicht zuletzt Flutkatastrophen sorgten dafür, dass im Rahmen der Berichterstattung immer wieder nach der Versicherbarkeit der entstandenen Schäden gefragt wurde. Die Versicherungswirtschaft hat auf die an sie gestellten Anforderungen reagiert: Weitere Elementargefahren wurden in die Grunddeckung der Wohngebäudeversicherung aufgenommen. Auch mit der Aufnahme von Überspannungsschäden durch Blitz und Gewitter wurde die Deckung erheblich erweitert. Der hilfreiche Kommentar orientiert sich an der Reihenfolge der einzelnen Bestimmungen. Dies ermöglicht den in der täglichen Arbeit unentbehrlichen schnellen Zugriff auf einzelne Problembereiche. Neben der aktuellen Gesetzeslage und der neuesten Rechtsprechung werden auch wichtige Deckungserweiterungen berücksichtigt. Das Standardwerk bietet auch in der Ausbildung wertvolle Unterstützung. Begründet wurde es von Horst Dietz, in der 3. Auflage neu bearbeitet von Sven Fischer und Christian Gierschek. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20141216, Produktform: Kartoniert, Autoren: Dietz, Horst~Fischer, Sven~Gierschek, Christian, Auflage: 15003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 573, Keyword: Elementarschadenversicherung; Hochwasserversicherung; Wohnflächenmodell; Feuerversicherung; VGB 2010; Gleitende Neuwertversicherung; Versicherungswert 1914; Leitungswasserversicherung; Sturmversicherung; Mietausfallversicherung, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: VVW-Verlag Versicherungs., Verlag: VVW-Verlag Versicherungs., Verlag: Verlag Versicherungswirtschaft GmbH & Co. KG, Länge: 240, Breite: 170, Höhe: 42, Gewicht: 1141, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer braucht Wohngebäudeversicherung?
Die Wohngebäudeversicherung ist für alle Hausbesitzer oder Eigentümer von Immobilien unverzichtbar. Sie schützt das Gebäude vor Schäden durch Feuer, Sturm, Hagel, Leitungswasser und anderen Risiken. Ohne eine Wohngebäudeversicherung müsste der Eigentümer im Falle eines Schadens die gesamten Reparatur- oder Wiederbeschaffungskosten selbst tragen. Besonders in Regionen mit erhöhtem Risiko für Naturkatastrophen oder anderen Schadensfällen ist eine Wohngebäudeversicherung dringend empfohlen. Letztendlich bietet die Wohngebäudeversicherung finanzielle Sicherheit und Schutz für das Zuhause und sollte daher von jedem Hausbesitzer in Betracht gezogen werden. **
-
Wer braucht eine Wohngebäudeversicherung?
Wer braucht eine Wohngebäudeversicherung? Eine Wohngebäudeversicherung ist für Hausbesitzer oder Eigentümer von Wohngebäuden unerlässlich, da sie Schutz vor Schäden bietet, die durch Feuer, Sturm, Hagel, Leitungswasser oder andere Risiken verursacht werden können. Auch für Vermieter ist eine Wohngebäudeversicherung wichtig, um ihr Eigentum abzusichern und finanzielle Verluste im Falle eines Schadens zu vermeiden. Mieter hingegen benötigen in der Regel keine Wohngebäudeversicherung, da sie nicht für die Versicherung des Gebäudes, sondern lediglich für ihren Hausrat zuständig sind. Es ist ratsam, sich von einem Versicherungsexperten beraten zu lassen, um festzustellen, ob eine Wohngebäudeversicherung in der jeweiligen Situation notwendig ist. **
-
Wann Wohngebäudeversicherung abschließen Neubau?
Die Wohngebäudeversicherung sollte idealerweise abgeschlossen werden, sobald der Bau des neuen Gebäudes beginnt. Auf diese Weise ist das Gebäude von Anfang an gegen eventuelle Schäden abgesichert. Es ist wichtig, die Versicherung frühzeitig abzuschließen, da bereits während der Bauphase Risiken bestehen können, wie z.B. Schäden durch Naturkatastrophen oder Diebstahl von Baumaterialien. Zudem kann eine frühzeitige Absicherung auch die Finanzierung des Bauprojekts schützen, da Schäden am Gebäude zu Verzögerungen und zusätzlichen Kosten führen können. Es empfiehlt sich daher, sich rechtzeitig über die verschiedenen Versicherungsoptionen zu informieren und eine passende Wohngebäudeversicherung für den Neubau abzuschließen. **
-
Kann man Wohngebäudeversicherung absetzen?
Kann man Wohngebäudeversicherung absetzen? Die steuerliche Absetzbarkeit von Wohngebäudeversicherungen hängt von verschiedenen Faktoren ab, wie z.B. der Nutzung des Gebäudes. In der Regel können Vermieter die Kosten für die Wohngebäudeversicherung als Werbungskosten geltend machen. Für Selbstnutzer ist die steuerliche Absetzbarkeit in der Regel nicht möglich. Es empfiehlt sich, mit einem Steuerberater oder Finanzexperten zu sprechen, um genaue Informationen zur steuerlichen Absetzbarkeit der Wohngebäudeversicherung zu erhalten. **
Ähnliche Suchbegriffe für Wohngebäudeversicherung
-
Disty, Erste Hilfe Set, Notruf NEODas Notruf NEO ist ein mobiles Notfallarmband, das speziell für den Einsatz zu Hause konzipiert wurde. Es bietet eine einfache und effektive Möglichkeit, im Notfall schnell Hilfe zu rufen. Das Armband ist mit einem Alarmknopf ausgestattet, der über eine drahtlose DECT-Schnittstelle mit schnurlosen Telefonen verbunden ist. Dies ermöglicht eine unkomplizierte Verbindung zu Notrufnummern, die direkt programmiert werden können. Das Notruf NEO ist spritzwasserfest (IP65) und somit für den täglichen Gebrauch geeignet. Es ist ein zuverlässiger Lebensretter am Arm, der keine Folgekosten verursacht und eine kostenlose Hotline bietet. Mit diesem Gerät haben Nutzer die Sicherheit, im Notfall schnell und einfach Hilfe anfordern zu können. - Mobiles Notfallarmband für schnelle Hilfe zu Hause - Drahtlose DECT-Schnittstelle für einfache Verbindung - Spritzwasserfest (IP65) für den täglichen Gebrauch - Direkt programmierbare Notrufnummern für individuelle Sicherheit.175,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wohngebäudeversicherung, Taschenbuch von Jörg E. G. Lemberg,Andreas S. Luksch, Verlag Versicherungswirtschaft, 978-3-96329-471-6Wohngebäudeversicherung, Taschenbuch Von Jörg E. G. Lemberg,andreas S. Luksch, Verlag Versicherungswirtschaft, 978-3-96329-471-6, Seitenanzahl: 17034,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Joachim Scharfenbergs 'Seelsorge als Gespräch'. Religionsverständnis in der tiefenpsychologisch orientierten Seelsorge, Taschenbuch von MichelJoachim Scharfenbergs 'seelsorge Als Gespräch'. Religionsverständnis In Der Tiefenpsychologisch Orientierten Seelsorge, Taschenbuch Von Michel Neubert, Grin, 978-3-346-42278-1, Seitenanzahl: 7242,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geemarc AMPLIDECT 595 SOS-PRO Schnurl. Notruftelefon- mit Notruf-DECT Anhänger, Telefon, WeissSchnurloses Telefon mit Verstärker Geemarc AmpliDect 595 SOS Pro, integrierter Anrufbeantworter, SOS-Anhänger. Mit Hörgerät kompatibel. Empfangslautstärke 50dB. Tastatur mit großen, beleuchteten Tasten. Starker Klingelton 80dB. LCD-Display mit Hintergrundbeleuchtung. Blockierung von 100 unerwünschten Nummern. Freisprechfunktion.. Eigenschaften und Produktmerkmale: Geemarc AmpliDect 595 SOS Pro Senioren-Festnetztelefon, hörgerätekompatibel für klares Hören für Menschen mit Hörbehinderung. Bis zu 50dB einstellbare Empfangslautstärke für bessere Hörbarkeit auch in lauten Umgebungen. Tastatur mit großen, beleuchteten Tasten, die das Wählen von Nummern erleichtern und perfekt für Sehbehinderte sindFreisprechfunktion am Hörer zum Sprechen, ohne das Telefon zu halten, bietet mehr Komfort.180,78 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel kostet eine Wohngebäudeversicherung?
Eine Wohngebäudeversicherung kann je nach Anbieter, Versicherungssumme, Region und individuellen Risikofaktoren variieren. Die Kosten für eine Wohngebäudeversicherung hängen auch von der Art der Immobilie, dem Baujahr, der Größe und dem Zustand des Gebäudes ab. Es ist ratsam, mehrere Angebote von verschiedenen Versicherungsgesellschaften einzuholen, um die besten Konditionen und Preise zu vergleichen. Zudem können zusätzliche Leistungen wie Elementarschäden oder Glasbruch die Kosten der Wohngebäudeversicherung beeinflussen. Es ist wichtig, eine Versicherung zu wählen, die ausreichenden Schutz bietet, aber gleichzeitig bezahlbar ist. **
-
Welche ist die beste Wohngebäudeversicherung?
Die Frage nach der besten Wohngebäudeversicherung ist nicht einfach zu beantworten, da dies von verschiedenen Faktoren abhängt. Zunächst sollte man prüfen, welche Leistungen die Versicherung anbietet und ob sie den individuellen Bedürfnissen entsprechen. Des Weiteren ist es wichtig, auf die Höhe der Deckungssumme und Selbstbeteiligung zu achten. Zudem spielen auch der Kundenservice, die Erreichbarkeit im Schadensfall und die Prämienhöhe eine Rolle bei der Auswahl der besten Wohngebäudeversicherung. Am besten ist es, verschiedene Angebote zu vergleichen und sich von Experten beraten zu lassen, um die passende Versicherung zu finden. **
-
Was deckt die Wohngebäudeversicherung ab?
Die Wohngebäudeversicherung deckt Schäden an der Bausubstanz eines Gebäudes ab, die durch Feuer, Sturm, Hagel, Leitungswasser oder Elementarschäden verursacht werden. Darunter fallen beispielsweise Schäden an Dach, Wänden, Fenstern, Türen und Installationen. Auch Schäden durch Vandalismus oder Einbruchdiebstahl können in manchen Fällen abgedeckt sein. Es ist wichtig, die genauen Leistungen und Bedingungen der Wohngebäudeversicherung im Vertrag zu prüfen, da diese je nach Anbieter variieren können. **
-
Wann brauche ich eine Wohngebäudeversicherung?
Eine Wohngebäudeversicherung wird in der Regel benötigt, wenn du Eigentümer eines Hauses oder einer Wohnung bist. Diese Versicherung schützt dein Gebäude vor Schäden durch Feuer, Sturm, Hagel, Leitungswasser und anderen Risiken. Es ist wichtig, eine Wohngebäudeversicherung abzuschließen, um im Falle eines Schadens finanziell abgesichert zu sein. Die Versicherung übernimmt in der Regel die Kosten für Reparaturen oder den Wiederaufbau deines Gebäudes. Es ist ratsam, sich frühzeitig über den Abschluss einer Wohngebäudeversicherung zu informieren, um im Ernstfall keine finanziellen Einbußen zu erleiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.